

Politica
Governo deve lançar programa de renegociação de dívidas: veja dicas para não ficar inadimplente
O Governo Federal deve anunciar nos próximos dias um novo programa de renegociação de dívidas voltado para famílias brasileiras, com proposta de descontos de até 80% sobre os valores devidos, buscando aliviar o peso das dívidas no orçamento doméstico e evitar ciclos de inadimplência. O número cidadãos inadimplentes atingiu um recorde histórico no Brasil, chegando a 81,7 milhões em março de 2026.
A iniciativa deve funcionar como um novo Desenrola Brasil, criado em 2023 com o objetivo de reduzir o endividamento dos cidadãos e permitir que retomem o acesso ao crédito junto ao mercado financeiro e demais credores.
Na nova proposta, o Governo possivelmente estimulará que bancos, fintechs e outras instituições de crédito concedam descontos expressivos, de até 80%, e atuará, se necessário, como garantidor do refinanciamento do saldo devedor remanescente, contribuindo para reduzir riscos e ampliar a adesão.
“O lançamento de um novo programa de renegociação de dívidas é uma medida importante porque ajuda as famílias a reorganizarem o orçamento e recuperarem o poder de consumo, especialmente em um cenário de juros elevados e renda comprometida”, afirma o professor e coordenador do Centro de Estudos em Finanças da Fundação Escola de Comércio Álvares Penteado (FECAP), Ahmed El Khatib.
Segundo o docente, além do impacto direto na vida financeira da população, a iniciativa também pode gerar efeitos positivos na economia. “Quando o consumidor consegue limpar o nome e reduzir o peso das dívidas, ele volta a consumir de forma mais equilibrada, o que movimenta o comércio, melhora a arrecadação e contribui para reduzir a inadimplência no sistema financeiro”, completa.
COMO EVITAR AS DÍVIDAS?
A recomendação é que, na medida do possível, o consumidor não deixe de pagar suas dívidas, uma vez que as taxas de juros cobradas pela inadimplência são muito elevadas.
“Entretanto, caso isso não seja possível, o valor à vista de uma negociação de dívidas (com ofertas tentadoras), em geral, apresenta o maior desconto. A opção em suportar algum tempo com o nome negativado deve levar em consideração se o consumidor precisa de mais crédito neste período (‘nome limpo’) ou se pode conviver com essa restrição por um tempo até conseguir um fôlego financeiro”, finaliza.
DICAS PRÁTICAS PARA EVITAR O ENDIVIDAMENTO
Além da possibilidade de renegociação com o novo programa governamental, Ahmed oferece conselhos práticos para que as famílias evitem endividar-se de forma recorrente e mantenham suas finanças saudáveis.
Faça um orçamento familiar detalhado: o primeiro passo é mapear toda a renda líquida da família — salários, trabalhos extras, benefícios ou rendimentos — e listar todas as despesas fixas (aluguel, condomínio, escola, plano de saúde) e variáveis (alimentação, transporte, lazer, delivery). Ao visualizar o fluxo de caixa mensal, é possível identificar, por exemplo, que pequenos gastos recorrentes — como assinaturas pouco utilizadas ou compras frequentes por aplicativo — estão comprometendo uma parcela relevante da renda. Esse diagnóstico permite cortar excessos e estabelecer metas realistas de economia.
Utilize ferramentas de controle financeiro: planilhas eletrônicas ou aplicativos de gestão financeira ajudam a categorizar despesas (moradia, transporte, alimentação, lazer) e gerar relatórios automáticos. Ao analisar esses dados, a família pode perceber, por exemplo, que o gasto com alimentação fora de casa supera o previsto ou que o cartão de crédito concentra despesas parceladas que comprometem os meses seguintes. A visualização clara dos dados facilita decisões mais racionais e menos impulsivas.
Evite contrair novas dívidas e priorize a quitação das existentes: é fundamental estabelecer uma estratégia de amortização, começando pelas dívidas com juros mais elevados, como cartão de crédito e cheque especial, que podem ultrapassar 300% ao ano. Por exemplo, trocar uma dívida rotativa do cartão por um crédito pessoal com taxa menor já reduz significativamente o custo financeiro. Além disso, suspender temporariamente compras parceladas até equilibrar o orçamento evita o chamado “efeito bola de neve”.
Pesquise preços antes de realizar compras: comparar valores entre lojas físicas e online, utilizar comparadores de preço e acompanhar períodos promocionais pode gerar economia relevante no médio prazo. Um eletrodoméstico, por exemplo, pode variar centenas de reais entre estabelecimentos. No supermercado, substituir marcas tradicionais por equivalentes de qualidade semelhante também contribui para reduzir a conta mensal sem perda significativa de padrão de consumo.
Planeje compras e gastos fixos: organizar previamente a lista de supermercado, definir um teto de gastos e evitar compras com fome ou pressa são medidas simples que reduzem desperdícios. Da mesma forma, revisar periodicamente contratos de serviços — como internet, TV por assinatura ou telefonia — pode abrir espaço para renegociação ou migração para planos mais adequados ao perfil de uso. Esse planejamento transforma despesas obrigatórias em decisões mais estratégicas, e não automáticas.
Essas medidas, alinhadas à possibilidade de renegociação com condições mais favoráveis, podem contribuir para reduzir o comprometimento da renda com dívidas e fortalecer a capacidade de poupança das famílias brasileiras.
DÍVIDA CADUCA VERSUS DÍVIDA PRESCRITA
No contexto do endividamento das famílias, é essencial entender conceitos que impactam diretamente a vida financeira do cidadão. O professor Ahmed El Khatib, ressalta a importância de distinguir dois termos frequentemente confundidos.
“Vou ilustrar a diferença por meio de um exemplo. Imagine que uma pessoa fez uma compra parcelada em 24 meses numa loja para a aquisição de um eletrodoméstico, e por algum motivo não conseguiu honrar as quatro últimas parcelas. De acordo com a Lei, após a empresa notificar essa pessoa cobrando pelo pagamento, a loja pode comunicar os órgãos de proteção ao crédito como SPC e Serasa e solicitar a inclusão do nome dela numa lista de ‘negativados’ por conta dessa dívida. Dessa forma, o CPF dessa pessoa ficará com restrições de crédito. Depois de cinco anos com o CPF com restrições, esses serviços são obrigados a excluir aquela dívida do registro dos órgãos de proteção ao crédito. Nesse caso, dizemos que a dívida com aquela loja caducou”, explica.
Desse modo, caducar uma dívida significa que o nome não pode mais ficar “sujo” por ter deixado de pagá-la. Ainda mais, depois desse tempo, a dívida deixa de impactar o seu score de crédito, a “nota” dada a uma pessoa de acordo com o seu histórico de pagamentos.
Isso ocorre por conta do artigo 27 do Código de Defesa do Consumidor (CDC), que diz que após esse período ninguém pode mais continuar tendo restrições à obtenção de crédito por causa de uma pendência.
Deixar uma dívida caducar pode até trazer um alívio momentâneo, pois o nome da pessoa passa a ficar “limpo” junto aos órgãos de proteção de crédito. Entretanto, as dívidas caducadas podem e são acessadas pelos bancos, uma vez que mantem suas próprias listas com dados fornecidos pelo Banco Central do Brasil (BCB), como os do Sistema de Informações de Crédito (SCR).
“A pessoa que deixou a dívida caducar pode ter problemas ao tentar um financiamento no banco, uma nova linha de crédito pessoal e até mesmo, em alguns casos, para emissão de um cartão de crédito. Mas ainda que o consumidor tenha um histórico de dívidas caducadas, é possível que ele consiga um financiamento imobiliário, por exemplo. Mas isso depende de cada instituição financeira. Existem bancos que sequer permitem que um consumidor com dívida caducada abra uma conta corrente ou solicite um cartão de crédito. Para além do score baixo, o consumidor que não honra seus compromissos achando que eles irão ‘caducar’ pode sofrer com taxas de juros mais altas, ainda que consiga um empréstimo, pois a confiança do banco é baixa, em função desse histórico de dívidas não quitadas”.
Já a prescrição de uma dívida acontece quando a empresa não tem mais o direito de fazer a cobrança por via judicial. Isso acontece porque existe um tempo específico para entrar com um processo judicial contra uma pessoa que está devendo.
“Assim, quando a empresa perde esse prazo, ela também perde o direito de entrar com ação na Justiça para cobrar a dívida. Então, dizemos que a dívida prescreveu. Em resumo, uma dívida só prescreve caso a empresa não tenha feito a cobrança do valor durante o tempo previsto em lei”, finaliza Ahmed.
O especialista: Ahmed Sameer El Khatib é Doutor em Finanças e Doutor em Educação, Mestre em Ciências Contábeis e Atuariais, graduado em Ciências Contábeis, Pós-doutor em Contabilidade e Pós-doutor em Administração. É graduando e doutorando em Psicologia Clínica. É professor e coordenador do Centro de Estudos em Finanças da Fundação Escola de Comércio Álvares Penteado (FECAP) e professor adjunto de finanças da Universidade Federal de São Paulo (UNIFESP).
CRÉDITOS:
Crédito: Freepik.


Politica
Cientista política analisa uso da pauta feminina nas eleições pela direita
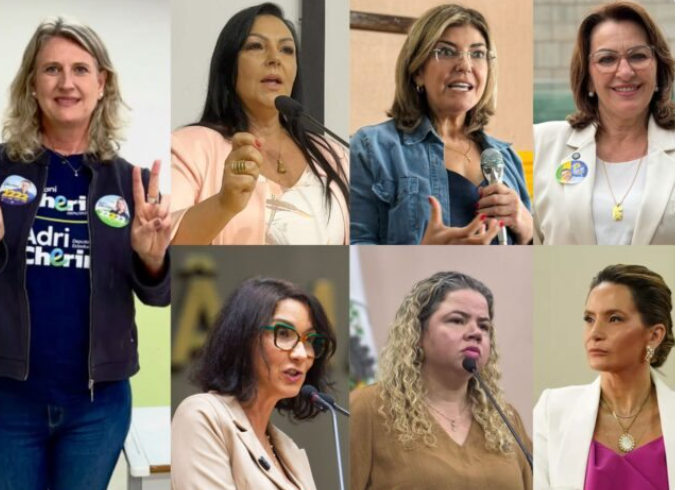
Das 16 mulheres que tomam posse em fevereiro de 2027, sete são do Partido Liberal (PL) de Zucco; esquerda terá somente quatro cadeiras femininas.
Pelo terceiro pleito eleitoral seguido, a Assembleia Legislativa do Rio Grande do Sul (ALRS) bateu o recorde de ocupação feminina. Foram 16 as mulheres escolhidas pelo povo gaúcho para representá-las na casa do Poder Legislativo, superando as onze eleitas em 2022. Desta vez, no entanto, a representatividade feminina seguiu os rumos da eleição nacional e migrou ainda mais para a direita.
O Partido Liberal (PL) foi o mais beneficiado pelas urnas: reelegeu as suas duas deputadas, Kelly Moraes e Adriana Lara, e elegeu outras cinco candidatas: Adri Cherini, Comandante Nádia, Vanice de Matos, Daiane Mello e Ali Klemt.
Além disso, dentre as quatro candidatas mulheres mais votadas, três são do partido do governador eleito Luciano Zucco. Adri Cherini (PL) foi a deputada estadual mais votada não somente entre as mulheres, mas entre todos os 56 candidatos eleitos. Somente em outros três pleitos a corrida ao Palácio Farroupilha foi protagonizada por uma mulher: em 1966, com Teresinha Chaise (MDB); em 2010, com Silvana Covatti (PP); e em 2014 com Manuela d’Ávila (PCdoB). Já Comandante Nádia (PL) e Kelly Moraes (PL), conquistaram respectivamente os terceiro e quarto lugares entre as mulheres. Luciana Genro (PSOL), terceira colocada geral, foi a segunda mulher mais votada.
Apesar de ter acompanhado o crescimento da extrema direita a nível nacional, o resultado eleitoral no Rio Grande do Sul é ainda mais expressivo em relação às mulheres, aponta Teresa Sacchet, cientista política e professora da UFRGS. Enquanto somente 15,7% dos 121 deputados eleitos pelo PL à Câmara são mulheres, as deputadas estaduais do PL gaúcho somam 58% da bancada do partido. Dos doze concorrentes eleitos pelo partido à ALRS, sete são mulheres.
A dominância deste campo político também é favorecida pela retração do lado oposto. Se na atual legislatura são sete as deputadas estaduais de direita e cinco as de esquerda – Zilá Breitenbach (PSDB) assumiu como suplente após a perda do mandato do deputado Professor Bonatto (PSD), totalizando doze mulheres na ALRS em 2026 – a partir do ano que vem, serão doze de direita e somente quatro de esquerda.
Além de Luciana Genro (PSOL), representarão a esquerda as deputadas estaduais eleitas Natasha (PT), Karen Santos (PSOL) e Sofia Cavedon (PT). As cinco demais candidatas de direita são Delegada Nadine (PSD), Ronize Damassini (PP), Delegada Ana Tarouco (PSD), Nicole Weber Covatti (PP) e Bruna Molz (Podemos).
Sacchet observa que a eleição de deputadas mulheres à Assembleia Legislativa representa por si só um aspecto democratizante, já que o poder legislativo passa a ter uma composição mais próxima àquela verificada socialmente. “Algumas pesquisas demonstram que as políticas mulheres têm uma probabilidade maior de defender os interesses das suas iguais em comparação aos homens”, comenta a cientista política.
Por outro lado, esse fator nem sempre beneficia grupos minoritários da população, indica Sacchet. “A gente vê que tem mulheres que se opõem a algumas agendas que foram conquistadas às custas de muita luta do movimento feminista, de mulheres parlamentares. Quando isso acontece, a voz delas é mais facilmente ouvida, tem mais força. De alguma forma, acabam fazendo um desserviço para a causa”, diz.
Somadas, as candidatas de todos os partidos de esquerda reuniram quase 500 mil votos, o que corresponde a 1/3 de todos os votos em deputadas estaduais mulheres. Enquanto isso, somente as candidatas do PL concentraram praticamente a mesma quantidade, com uma desvantagem em menos de dois mil votos.
O maior contingente de votos em candidatas de direita revela uma cooptação do discurso político feminino para esse polo, indica Sacchet. “A pauta de aumento na representação de mulheres e de outros grupos sociais subalternizados é historicamente da esquerda, de movimento sociais” avalia a cientista política. “O fato de termos mais mulheres pelo PL me leva a pensar que os partidos de direita estão usando essa pauta estrategicamente para se elegerem”, completa.
Apesar do resultado histórico para as mulheres, a votação em candidatas do gênero feminino ainda é desproporcional no Rio Grande do Sul. Dos 6,1 milhões de votos válidos na eleição para deputado estadual pelo RS, cerca de 1,6 milhão foram em candidatas mulheres, o que corresponde a uma parcela de 26%. Considerando que as mulheres representavam 34% das candidaturas à Assembleia Legislativa – 179 das 528 totais –, é possível perceber uma preferência por candidatos homens por parte do eleitorado gaúcho.
FONTE:
sul21.com.br
Por Pedro Stahnke

Estreante, Cruzeiro será 15º brasileiro na Libertadores Feminina
Bicampeão da Libertadores entre os homens, o Cruzeiro chega à versão feminina do maior torneio do continente pela primeira vez....

De olho na liderança: dupla de Stefani vence estreia no WTA de Wuhan
Brasileira e canadense Dabrowski voltam à quadra à 1h30 desta sexta Agência Brasil Campeã no WTA de Pequim no último...

Empate com Argentina conclui período de testes na seleção feminina
Brasil abre 2 a 0, mas cede a igualdade diante de 30 mil torcedores Lincoln Chaves – Repórter da EBC...


Cientista política analisa uso da pauta feminina nas eleições pela direita

Mulher de 30 anos morta a tiros perto de casa é velada neste sábado no DF

Celine Dion recria look icônico do Oscar de 1997 com vestido Chanel e joias de 67 quilates

IA muda reforço escolar e preparação para o Enem; estudo aponta ganhos de 40% entre alunos com tutoria personalizada

PROTEÇÃO DE JOVENS NAS REDES SOCIAIS CONTINUA COMO UM GRANDE DESAFIO


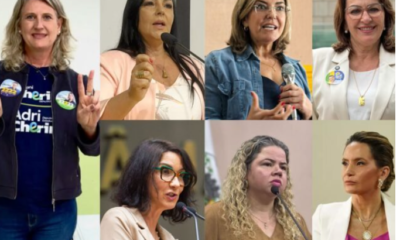
Cientista política analisa uso da pauta feminina nas eleições pela direita
Das 16 mulheres que tomam posse em fevereiro de 2027, sete são do Partido Liberal (PL) de Zucco; esquerda terá...

Consulta pública sobre políticas de igualdade racial termina hoje
Sociedade pode contribuir através da plataforma Participa + Brasil Daniella Almeida – Repórter da Agência Brasil O prazo para envio...

Brasil registra 354 casos de violência política em menos de dois anos, aponta pesquisa
Levantamento da Terra de Direitos e Justiça Global identificou uma ocorrência a cada 44 horas entre outubro de 2024 e...

Diagnóstico tardio de doenças ginecológicas afeta qualidade de vida e pode comprometer saúde das mulheres
Endometriose atinge cerca de 190 milhões de mulheres no mundo; sintomas normalizados de cólicas menstruais dificultam a identificação precoce da...

Enamed 2026: cartão que confirma reaplicação está disponível
Prova será neste domingo (18) em todo o país Daniella Almeida – Repórter da Agência Brasil Os participantes do Exame...

Homens costumam descobrir câncer de mama em estágio mais avançado
Levantamento alerta para necessidade de observar sinais da doença Ana Cristina Campos – Repórter da Agência Brasil Os homens também...
PROTEÇÃO DE JOVENS NAS REDES SOCIAIS CONTINUA COMO UM GRANDE DESAFIO
Os diversos debates e eventos sobre o uso de celulares e as redes sociais ainda seguem como uma discussão complexa...

Inmet alerta para grande perigo de tempestade no Sul do país
Em outras áreas da região, há aviso laranja ou amarelo Agência Brasil O fim de semana começa, nesta sexta-feira (9),...

Populações de espécies selvagens diminuem 2,5% a cada ano no mundo
Relatório do WWF avaliou vertebrados ao longo de 52 anos Fabíola Sinimbú – Repórter da Agência Brasil As populações de...

Seleção feminina estreia no Beira-Rio em amistoso contra Argentina
Estádio do Inter será um dos palcos da Copa do Mundo do ano que vem Lincoln Chaves – Repórter da...

10 erros de maquiagem que fazem você envelhecer
Uma base a menos, um pó a mais, um batom com a cor errada e pronto: o que era para...

‘O corpo me trouxe tudo, mas sei também que sou uma mulher inteligente’: Os 40 anos de Juju Salimeni
Em entrevista à Marie Claire, Juju Salimeni fala dos aprendizados que acumulou em seus 40 anos de vida, argumenta sobre...
-
Saúde2 dias ago
Diagnóstico tardio de doenças ginecológicas afeta qualidade de vida e pode comprometer saúde das mulheres
-
 Econômia3 dias ago
Mulheres já são maioria entre formados em cursos ligados ao agronegócio
-
Esporte4 dias ago
Empate com Argentina conclui período de testes na seleção feminina
-
 Educação4 dias ago
Candidato já pode conferir onde fará reaplicação da PND, no domingo
